NT.Wallet
- 1.38Kالمراجعات
- 4.4
- المطوّر
- NT.Payments
- تاريخ الإصدار
- 28/01/2019
لقطات الشاشة
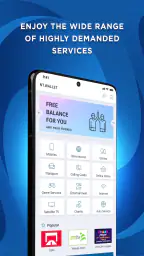
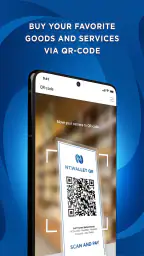
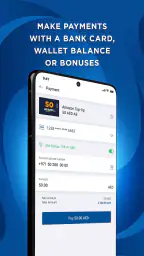
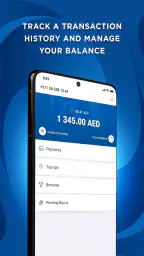
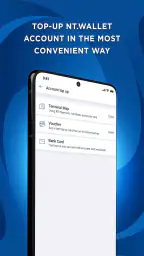
عندما أبحث عن تطبيق مالي أستخدمه بشكل متكرر، لا يكفيني أن يكون سريعًا في أول تجربة؛ ما يهمني هو أن يظل مفيدًا عندما تتحول عملية الدفع من تجربة جديدة إلى عادة شهرية. لهذا وجدت أن NT.Wallet يحاول حل مشكلة واضحة للمستخدم في الإمارات: جمع دفع فواتير الخدمات وشحن الهاتف في تجربة واحدة، مع إمكانية الاستفادة منه داخل الإمارات وخارجها. التطبيق مجاني، ومصنف ضمن تطبيقات الشؤون المالية، ويطوره NT.Payments.
انطباعي الأول كان عمليًا أكثر من كونه مثيرًا. لا أتعامل معه كتطبيق لإدارة ميزانية كاملة أو كبديل عن الحساب البنكي، بل كأداة دفع يومية تختصر الانتقال بين أكثر من خدمة. هذه نقطة مهمة قبل تثبيته؛ فإذا كنت تريد تحليل مصروفاتك أو متابعة استثماراتك، فلن يكون هذا هو الاستخدام المناسب له. أما إذا كان هدفك إنجاز دفعة أو شحن رصيد من الهاتف دون فتح عدة تطبيقات، فهنا تظهر قيمته الحقيقية.
من التجربة الأولى إلى الاستخدام الذي يستمر
لماذا يبدو مفيدًا خلال الأسبوع الأول؟
في الأيام الأولى، يجذبني في هذا النوع من التطبيقات وضوح المهمة. أفتح المحفظة لأن لدي فاتورة أو أحتاج إلى شحن، وليس لأنني أريد قضاء وقت طويل في استكشاف قوائم مالية. هذا يجعل NT.Wallet مناسبًا لمن يفضل الأدوات المباشرة، خصوصًا عندما تكون الحاجة عاجلة أو عندما أكون خارج المنزل وأريد إنهاء العملية من الهاتف.
وجود خدمات الفواتير وشحن الهاتف في مكان واحد يقلل الاحتكاك المعتاد. بدل تذكر التطبيق المناسب لكل نوع من المدفوعات، أبدأ من واجهة واحدة وأبحث عن الإجراء الذي أحتاجه. هذا لا يعني أن كل عملية ستكون بالسرعة نفسها؛ فسهولة الاستخدام تعتمد أيضًا على دقة البيانات التي أدخلها وعلى الجهة التي أدفع لها، لكن الفكرة الأساسية موفرة للوقت.
أرى أن التطبيق يخدم ثلاثة أنواع من الاستخدام المبكر بشكل خاص. الأول هو شحن الهاتف عند نفاد الرصيد أو اقترابه من النهاية. الثاني هو دفع فاتورة دورية عندما لا أريد تسجيل الدخول إلى خدمة منفصلة. والثالث هو تنفيذ دفعة أثناء السفر أو خارج الروتين المعتاد، مع بقاء التطبيق مرتبطًا بخدمات الإمارات وإمكانية استخدامه خارجها.
التطبيق حاصل على متوسط تقييم يبلغ 4.4 من المستخدمين، مع ما يقارب 2.9 ألف تقييم ونحو 1.4 ألف مراجعة، كما تجاوز عدد تثبيه 100 ألف. هذه الأرقام لا تضمن أن تجربتي ستطابق تجربة الجميع، لكنها تشير إلى أن الفكرة ليست مجرد أداة هامشية. بالنسبة لي، الأهم هو أن الاستخدام الأول يوضح بسرعة إن كان التطبيق يناسب نمط دفعاتي أم لا.
سيناريو يومي يكشف فائدته الحقيقية
لنتخيل موقفًا بسيطًا: أكون في طريق العودة إلى المنزل، وأتلقى تنبيهًا بأن رصيد الهاتف أوشك على الانتهاء. في العادة قد أؤجل الأمر، ثم أضطر إلى البحث عن تطبيق شركة الاتصالات أو استخدام موقع إلكتروني بواجهة غير مريحة على الهاتف. مع NT.Wallet، أستطيع فتح التطبيق، اختيار خدمة الشحن، مراجعة الرقم والمبلغ، ثم إكمال العملية من المكان نفسه.
القيمة هنا ليست في أن الشحن بحد ذاته معقد، بل في تقليل عدد القرارات الصغيرة حوله. لا أحتاج إلى التفكير في المكان الذي أبدأ منه، ولا إلى الاحتفاظ بعدة تطبيقات متخصصة لكل خدمة. ومع ذلك، أنصح بمراجعة رقم الهاتف أو بيانات الفاتورة قبل التأكيد في كل مرة، خصوصًا إذا كنت تستخدم أكثر من رقم أو تدفع نيابة عن أحد أفراد العائلة. الخطأ في هذه المرحلة قد يجعل السرعة أقل فائدة من الدقة.
ومن الاستخدامات العملية أيضًا تخصيص وقت ثابت في الشهر لمراجعة المدفوعات المتكررة. أفتح التطبيق في اليوم الذي أعتاد فيه دفع الفواتير، وأنفذ ما أحتاجه دفعة بعد أخرى بدل تركها حتى تصبح عاجلة. هذه العادة لا يحولها التطبيق تلقائيًا إلى إدارة مالية متكاملة، لكنها تمنحني نقطة انطلاق ثابتة وتقلل احتمال نسيان خدمة أساسية.
ما الذي لا ينبغي توقعه من التطبيق؟
من السهل أن يبالغ المستخدم في توقعاته من أي محفظة رقمية. NT.Wallet ليس، في تجربتي، مكانًا مناسبًا لبناء خطة مالية طويلة الأجل أو تحليل نمط الإنفاق بالتفصيل. وظيفته الأقوى هي تسهيل الدفع والشحن، لا تقديم صورة شاملة عن دخلي ومصروفاتي أو مساعدتي على اتخاذ قرارات استثمارية.
إذا كنت تعتمد على تطبيق البنك لأنك تريد رؤية رصيد الحساب والتحويلات والبطاقات في الشاشة نفسها، فقد تفضل البقاء مع تطبيق البنك. وإذا كانت مدفوعاتك محصورة في جهة واحدة توفر أصلًا تجربة ممتازة، فلن يكون تثبيت محفظة إضافية مكسبًا واضحًا. أما من يتعامل مع أكثر من نوع من الفواتير أو يريد أداة مستقلة نسبيًا عن تطبيقه المصرفي، فسيجد سببًا أقوى لتجربته.
القيمة الشهرية، والصيانة، وما قد يسبب التعب
هل يحتفظ بقيمته بعد انتهاء novelty البداية؟
بعد أن تنتهي راحة التجربة الأولى، يبدأ السؤال الأهم: هل سأعود إلى التطبيق فعلًا؟ إجابتي تعتمد على عدد الخدمات التي أدفعها وطريقة تنظيم حياتي. الشخص الذي يشحن هاتفه باستمرار أو يدفع فواتير متعددة سيجد سببًا متكررًا للعودة. أما من ينفذ دفعة واحدة كل فترة طويلة، فقد لا يشعر بأن وجود تطبيق مستقل يستحق مساحة دائمة على الهاتف.
القيمة الشهرية تظهر عندما يصبح التطبيق جزءًا من روتين واضح، لا عندما أفتحه عشوائيًا. أستفيد منه أكثر إذا ربطته بموعد ثابت لمراجعة الفواتير، واحتفظت بقائمة ذهنية بالخدمات التي أحتاجها، وتحققت من كل تفاصيل الدفع قبل الإرسال. بهذه الطريقة يتحول من أداة للطوارئ إلى محطة عملية في إدارة المدفوعات المتكررة.
هناك نصيحة أخرى أراها مهمة: لا تجعل سهولة الوصول سببًا للدفع دون مراجعة. عندما تكون الواجهة مخصصة للإنجاز السريع، قد أندفع إلى تأكيد العملية بمجرد رؤية الرقم أو اسم الخدمة. الأفضل أن أتعامل مع كل دفعة كعملية منفصلة، وأن أراجع الجهة والمبلغ ورقم الهاتف قبل إتمامها. هذه الخطوة البسيطة تقلل أخطاء يمكن أن تلغي ميزة السرعة بالكامل.
كما أن استخدامه خارج الإمارات قد يكون مفيدًا لبعض الأشخاص، لكنه لا يعني أن التطبيق سيحل كل مشكلة دفع أثناء السفر. احتياجات المسافر تختلف من بلد إلى آخر، وقد تكون هناك خدمات محلية أو وسائل دفع أكثر ملاءمة في الوجهة. لذلك أراه رفيقًا محتملًا لبعض المدفوعات، لا محفظة سفر شاملة أعتمد عليها في كل شيء.
عبء الصيانة: بسيط، لكنه ليس معدومًا
أي تطبيق مالي يحتاج إلى قدر من الانتباه حتى لو كانت مهمته الأساسية قصيرة. عليّ أن أحافظ على بياناتي محدثة، وأن أتأكد من استخدام النسخة المناسبة لنظام هاتفي، وأن أراجع تفاصيل كل عملية بدل الاعتماد على الذاكرة. الإصدار الحالي هو 3.0.9، ويعمل على أجهزة تبدأ من نظام 5.1، وهذا يجعله متاحًا لعدد واسع من الهواتف التي لا تزال قيد الاستخدام.
لكن التوافق الواسع لا يعني أن التجربة ستكون متطابقة على كل جهاز. الهاتف القديم قد يجعل الانتقال بين الشاشات أقل سلاسة، وقد يؤثر اتصال الإنترنت الضعيف في إتمام العملية أو في ظهور نتيجة الدفع بسرعة. لهذا لا أنصح بانتظار آخر لحظة لدفع فاتورة مهمة. إن كانت الخدمة ضرورية، فمن الأفضل تنفيذها قبل الموعد بوقت يسمح بمراجعة النتيجة أو معالجة أي تعثر.
ومن ناحية العادة، لا أرى ضرورة لفتح التطبيق يوميًا. هذا ليس تطبيقًا اجتماعيًا أو أداة متابعة مستمرة، وقيمته تأتي عند الحاجة. الاحتفاظ به على الهاتف يصبح منطقيًا عندما أعرف أنني سأستخدمه بانتظام أو أحتاج إلى طريقة موحدة للفواتير والشحن. أما إذا كان وجوده يضيف خيارًا آخر إلى قائمة طويلة من تطبيقات الدفع التي لا أفتحها، فقد يكون حذفه قرارًا عمليًا ثم إعادة تثبيته عند الحاجة.
مصادر التعب التي تظهر مع الوقت
أكبر مصدر محتمل للإرهاق هو تكرار الخطوات دون شعور واضح بأن التطبيق يوفر شيئًا إضافيًا في كل مرة. في البداية أقدّر وجود الخدمات في مكان واحد، لكن بعد عدة عمليات قد أبدأ في مقارنة ذلك بتطبيق البنك أو تطبيق مزود الخدمة، خصوصًا إذا كنت أستخدم أحدهما أصلًا بشكل يومي. هنا يصبح معيار الاختيار هو عدد الخطوات ووضوح التأكيد، لا مجرد توفر الخدمة.
مصدر آخر هو الخلط بين الدفع الناجح والعملية التي ما زالت قيد المعالجة. في أي أداة مالية، ينبغي ألا أكرر الدفع بسرعة إذا لم تظهر النتيجة فورًا، لأن التسرع قد يؤدي إلى محاولة ثانية غير مقصودة. أفضل تصرف هو الانتظار قليلًا، والتحقق من سجل العملية أو حالة الدفع داخل التطبيق، ثم اتخاذ القرار. هذه ليست ميزة خاصة بالتطبيق بقدر ما هي طريقة استخدام ضرورية مع المحافظ الرقمية.
وقد أشعر بالتعب إذا اضطررت إلى إدخال التفاصيل نفسها مرارًا أو إذا كنت أدفع بالنيابة عن عدد كبير من الأشخاص. في هذه الحالة، قد تكون أداة متخصصة بجهة واحدة أكثر راحة، خصوصًا إذا كانت تحفظ المستفيدين أو تقدم اختصارات واضحة. أما NT.Wallet فيكون أكثر فائدة عندما أحتاج إلى تنوع الخدمات، لا عندما أكرر نوعًا واحدًا من العمليات عشرات المرات.
أضع أيضًا عامل الثقة في الحسبان. التطبيق يحمل تصنيف PEGI 3، وهو تصنيف عمري مناسب للاستخدام العام، لكنه لا يختصر كل الأسئلة التي قد يطرحها المستخدم حول الدفع. قبل الاعتماد عليه للفواتير المهمة، أفضّل إجراء عملية صغيرة، والتأكد من وضوح خطوات المراجعة، ومعرفة المكان الذي أعود إليه لمتابعة حالة العملية. هذه التجربة المبكرة أفضل من اكتشاف طريقة المتابعة أثناء موقف مستعجل.
مقارنته بالبدائل المعتادة
مقابل تطبيق البنك، يقدم NT.Wallet فكرة أكثر تركيزًا على الفواتير والشحن، بينما يمنحني تطبيق البنك عادةً رؤية أوسع للحساب والبطاقات والتحويلات. إذا كنت أريد إدارة أموالي من مركز واحد، فالبنك هو الخيار الطبيعي. وإذا كنت أريد إنجاز مدفوعات خدمات متفرقة دون الدخول في بقية التفاصيل المصرفية، فقد تكون المحفظة أكثر مباشرة.
ومقابل تطبيق مزود الخدمة، يملك التطبيق المتخصص ميزة القرب من الخدمة نفسها، وقد يكون أفضل عند الحاجة إلى تفاصيل الحساب أو الدعم المرتبط بها. في المقابل، يجبرني استخدام تطبيقات متعددة على تذكر أماكن مختلفة لكل فاتورة. لذلك لا أرى أن أحد الخيارين ينتصر دائمًا؛ الاختيار يعتمد على ما إذا كانت الأولوية لدي هي العمق في خدمة واحدة أم جمع عدة مدفوعات في نقطة واحدة.
أما المحافظ العامة الأخرى، فالمقارنة لا تتوقف عند عدد الخدمات. ما يهمني هو وضوح العملية، وسهولة العودة إلى سجلها، ومدى ملاءمة التطبيق للبلد والخدمات التي أستخدمها فعلًا. لا فائدة من محفظة مليئة بالخيارات إذا كانت لا تخدم فواتيري المعتادة. لهذا أقيّم NT.Wallet على أساس علاقته باحتياجات الإمارات والشحن والدفع، لا على أساس تشابه الاسم مع أي محفظة أخرى.
من يناسبه ومن الأفضل أن يتجاوزه؟
أنصح به للمستخدم الذي يعيش في الإمارات ويريد أداة مجانية تجمع احتياجات دفع متكررة، ولمن يشحن هاتفه بانتظام أو يدفع فواتير لأكثر من جهة. يناسب كذلك الشخص الذي يسافر أحيانًا ويريد الاحتفاظ بخيار دفع مرتبط بخدمات يمكن الوصول إليها من خارج الإمارات، مع فهم أن ذلك لا يجعله بديلًا عن كل وسيلة دفع محلية.
وقد يكون مناسبًا لأفراد العائلة الذين يساعدون في دفع فواتير المنزل، لأن وجود نقطة واحدة للبدء قد يكون أسهل من التنقل بين تطبيقات متعددة. لكنني سأظل حذرًا عند الدفع نيابة عن الآخرين: أراجع اسم المستفيد والرقم والمبلغ في كل عملية، ولا أتعامل مع السرعة كأنها تحقق تلقائي من صحة البيانات.
أما من يريد ميزانية مفصلة، أو تحليلات إنفاق، أو إدارة مصرفية كاملة، أو يعتمد على خدمة واحدة لها تطبيق ممتاز، فقد لا يضيف NT.Wallet قيمة كافية. كذلك لا أختاره كحل وحيد في موقف حساس إذا لم أكن قد جربت طريقة تأكيد العمليات ومراجعتها مسبقًا. التطبيق يخدم مهمة محددة، وكلما كانت حاجتي أقرب إلى هذه المهمة، زادت فائدته.
الحكم بعد الاستخدام الطويل
بعد أن تهدأ جاذبية التجربة الأولى، أرى أن قوة NT.Wallet تأتي من تكرار الحاجة، لا من كثرة الخصائص الظاهرة. هو تطبيق مالي مجاني من NT.Payments، صدر في 28/01/2019، ووصل إلى الإصدار 3.0.9، ويمنحني طريقة عملية للتعامل مع الفواتير وشحن الهاتف بدل توزيع هذه المهام على أماكن مختلفة.
ما يجعله يستحق مساحة دائمة على هاتفي هو أن لدي استخدامًا شهريًا واضحًا له. إذا كنت أعود إليه في موعد ثابت، وأتحقق من تفاصيل كل عملية، وأحتفظ بتطبيق البنك أو مزود الخدمة للمهام الأعمق، يصبح دوره محددًا ومفيدًا. أما إذا كنت أفتحه نادرًا أو أستخدم تطبيقًا آخر يؤدي المهمة نفسها بسهولة، فلن أحتفظ به لمجرد أنه مجاني.
حكمي النهائي إيجابي بحذر: NT.Wallet ينجح كأداة دفع متكررة، لا كمنصة مالية شاملة. قيمته طويلة الأمد تعتمد على روتين المستخدم وعدد الخدمات التي يحتاجها، وعلى استعداده لمراجعة العمليات بدل الضغط السريع. لمن تنطبق عليه هذه الشروط، أراه خيارًا عمليًا يستحق التجربة. ولمن يبحث عن تحليلات مالية أو إدارة حساب كاملة، سيكون من الأفضل اختيار أداة متخصصة في تلك المهمة.
في النهاية، لا أحتاج إلى فتحه كل يوم حتى أعتبره مفيدًا. يكفي أن يجعل يوم الفاتورة أقل تعقيدًا، وأن يوفر لي نقطة واضحة للشحن والدفع عندما أحتاج إليها. هذه فائدة متواضعة لكنها قابلة للاستمرار، وهي بالضبط السبب الذي قد يجعلني أبقي NT.Wallet على هاتفي بعد أن تنتهي حماسة التثبيت الأولى.
أبرز المزايا
- واجهة بسيطة تسهّل متابعة الأرصدة والمعاملات اليومية.
- تشفير البيانات يساعد على حماية معلومات المحفظة الحساسة.
- إمكانية الوصول إلى المحفظة بسرعة من الهاتف.
- تصميم مناسب للمستخدمين المبتدئين في إدارة الأصول الرقمية.
- تحديثات المعاملات تساعد على متابعة حركة الأموال بوضوح.
القيود
- قد تختلف الرسوم والميزات المتاحة حسب البلد أو نوع الحساب.
- فقدان بيانات الدخول قد يجعل استعادة الوصول إلى المحفظة صعبة.
- يعتمد الاستخدام الكامل على توفر اتصال مستقر بالإنترنت.
- قد تحتاج بعض الوظائف إلى التحقق من الهوية أو مستندات إضافية.
- ينبغي التأكد من دعم التطبيق للعملات أو الشبكات التي تستخدمها.
الأسئلة الشائعة
ما هو تطبيق NT.Wallet وما الخدمات التي يقدمها؟
NT.Wallet هو تطبيق مخصص لإدارة الأصول الرقمية والمحافظ الإلكترونية، وقد يتيح للمستخدمين تخزين العملات الرقمية أو إرسالها واستقبالها ومتابعة أرصدتهم من خلال واجهة واحدة. تختلف الخدمات المتوفرة بحسب الإصدار والمنطقة، لذلك يُنصح بمراجعة الوصف الرسمي داخل المتجر والتأكد من العملات والشبكات المدعومة قبل إنشاء محفظة أو تحويل أي أموال.
هل يُعد NT.Wallet آمناً للاستخدام وحفظ الأموال؟
يعتمد مستوى الأمان على طريقة استخدام التطبيق وإعداداته، وليس على التطبيق وحده. قبل الاعتماد عليه، تحقق من تنزيل النسخة الرسمية، وفَعّل رمز المرور أو المصادقة الحيوية إن توفرت، ولا تشارك عبارة الاسترداد أو المفاتيح الخاصة مع أي شخص. من الأفضل أيضاً اختبار التطبيق بمبلغ صغير وعدم الاحتفاظ بكل أموالك في محفظة واحدة.
هل يدعم NT.Wallet العملات الرقمية والشبكات التي أستخدمها؟
لا يعني وجود اسم عملة معينة أن التطبيق يدعم جميع شبكاتها أو رموزها. يجب التأكد من قائمة العملات والشبكات المتوافقة داخل NT.Wallet قبل الإيداع أو التحويل، لأن إرسال أصل عبر شبكة غير مدعومة قد يؤدي إلى فقدانه أو صعوبة استرجاعه. راجع رسوم الشبكة، وصيغة العنوان، ومتطلبات المذكرة أو الوسم عند الحاجة.
هل يمكن استعادة المحفظة إذا فقدت الهاتف أو حذفت تطبيق NT.Wallet؟
قد تكون الاستعادة ممكنة إذا كان NT.Wallet يوفر عبارة استرداد أو مفتاحاً خاصاً وتم حفظه بطريقة صحيحة عند إنشاء المحفظة. هذه البيانات هي الوسيلة الأساسية لاستعادة الوصول، بينما حذف التطبيق أو تغيير الهاتف لا يضمن استرجاع الحساب تلقائياً. اكتب العبارة على ورق واحفظها في مكان آمن، وتجنب تصويرها أو تخزينها في خدمات سحابية غير موثوقة.
هل يفرض NT.Wallet رسوماً على التحويلات أو استخدام ميزاته؟
قد تتضمن عمليات NT.Wallet رسوماً مختلفة، مثل رسوم شبكة البلوك تشين، أو رسوم شراء وتبادل، أو رسوم سحب بحسب الخدمة المستخدمة. بعض الرسوم لا يحددها التطبيق بل تفرضها الشبكة نفسها وتتغير وفق الازدحام. قبل تأكيد أي عملية، افحص المبلغ النهائي والرسوم والعملة المستخدمة، واقرأ الشروط الرسمية حتى لا تتفاجأ بتكاليف إضافية.


